Фактура по член 32
Издадете Фактура Член 32, каде ДДВ не се наплаќа, а задолжителната правна забелешка го наведува даночниот износ што го презема примателот.
Фактура Член 32 е фактура каде даночната обврска за ДДВ преминува на примателот (пренесување на даночна обврска). На неа не наплаќате ДДВ, но износот на ДДВ што го презема примателот мора да се пресмета и да се наведе на фактурата. Bilify го прави и двете.
Дали одредена продажба потпаѓа под член 32 е даночно прашање. Проверете со вашиот сметководител пред да го користите овој тип.
Издавање фактура по член 32
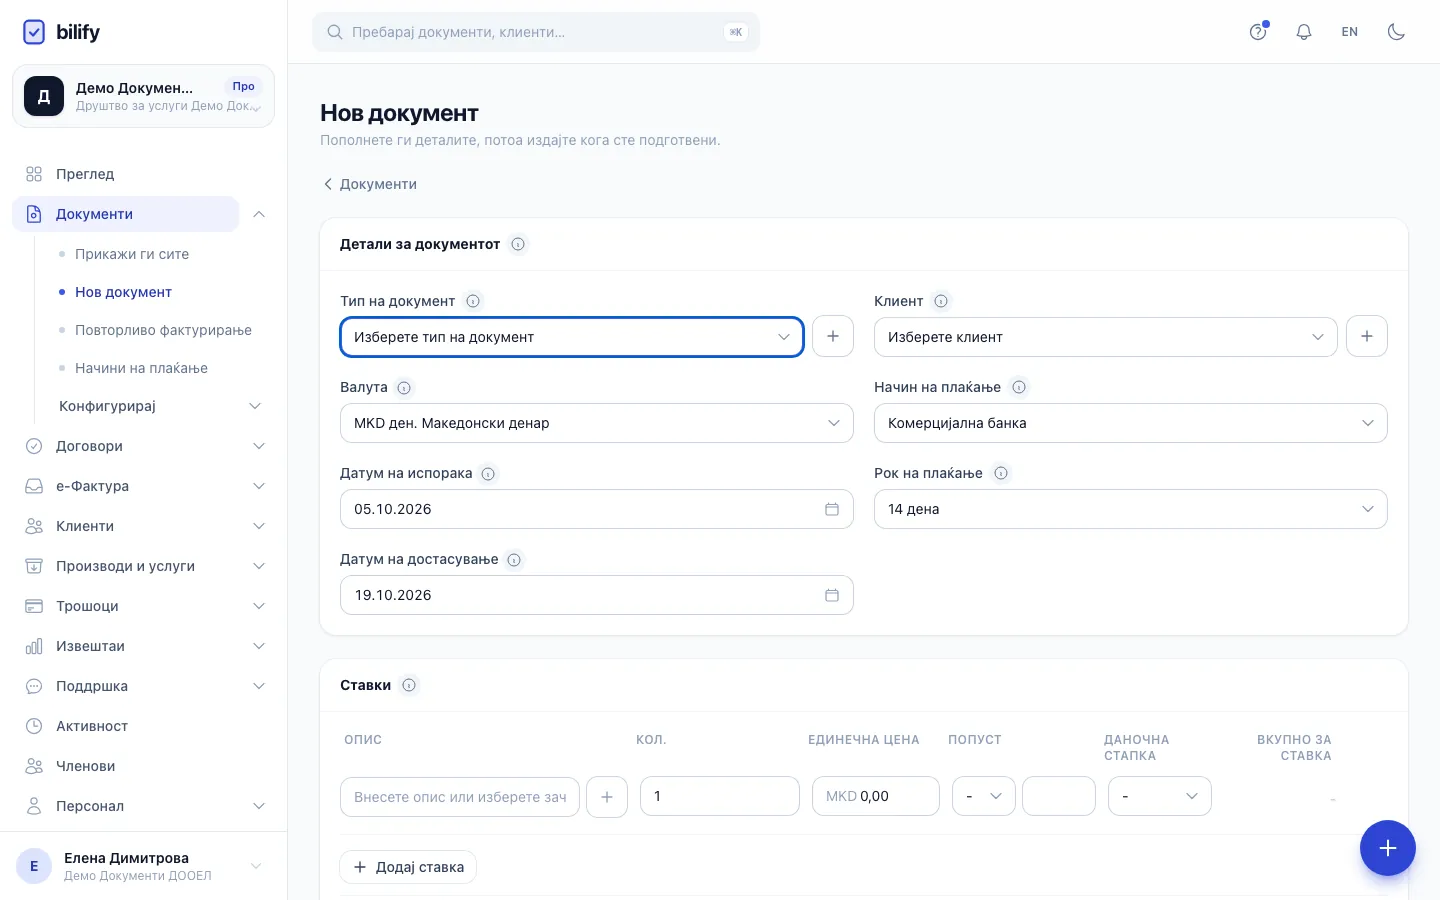
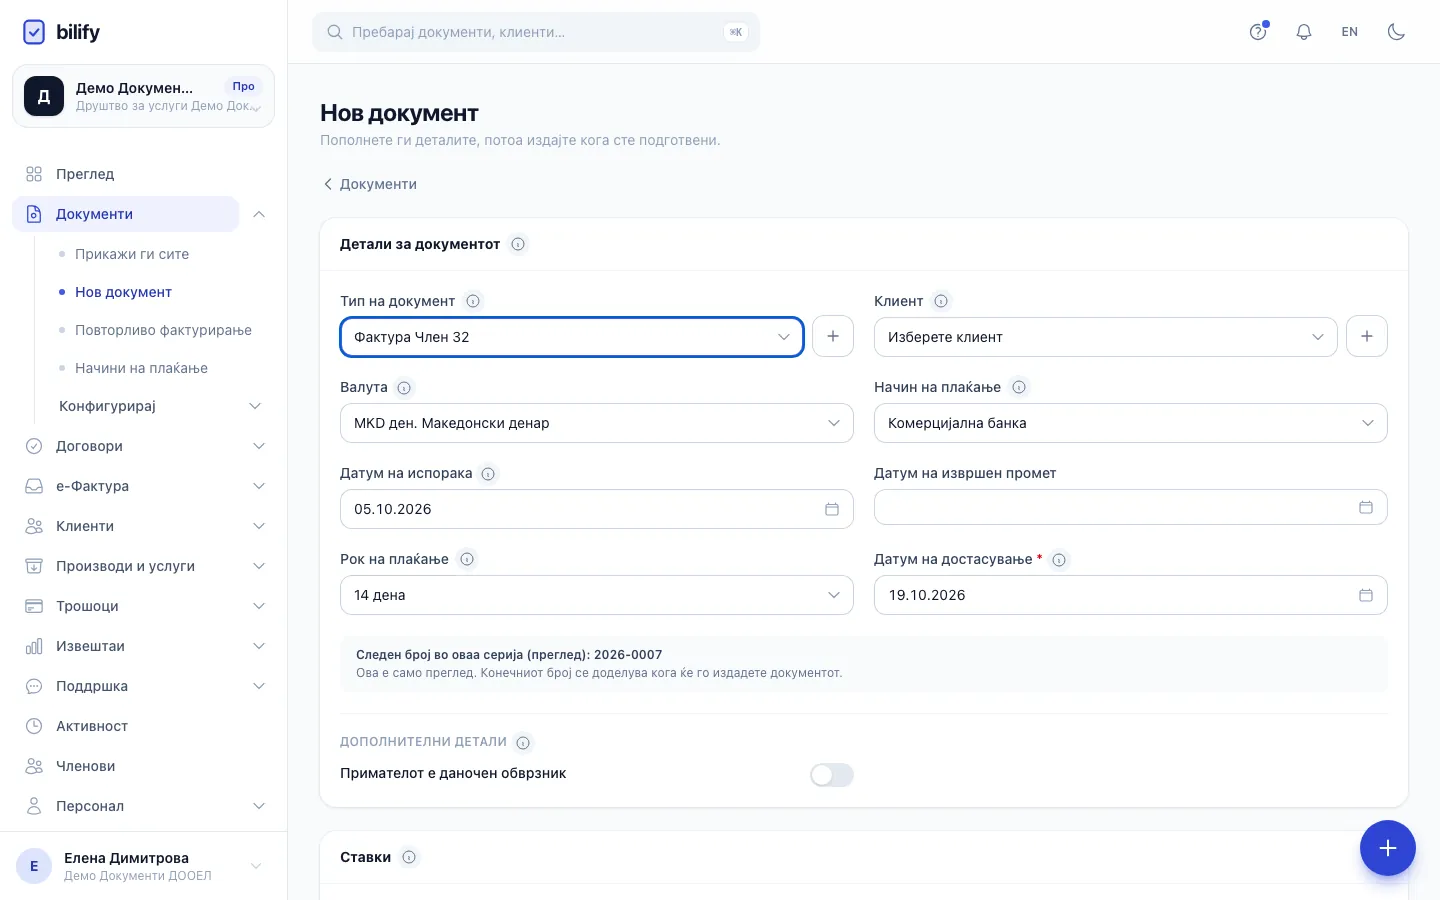
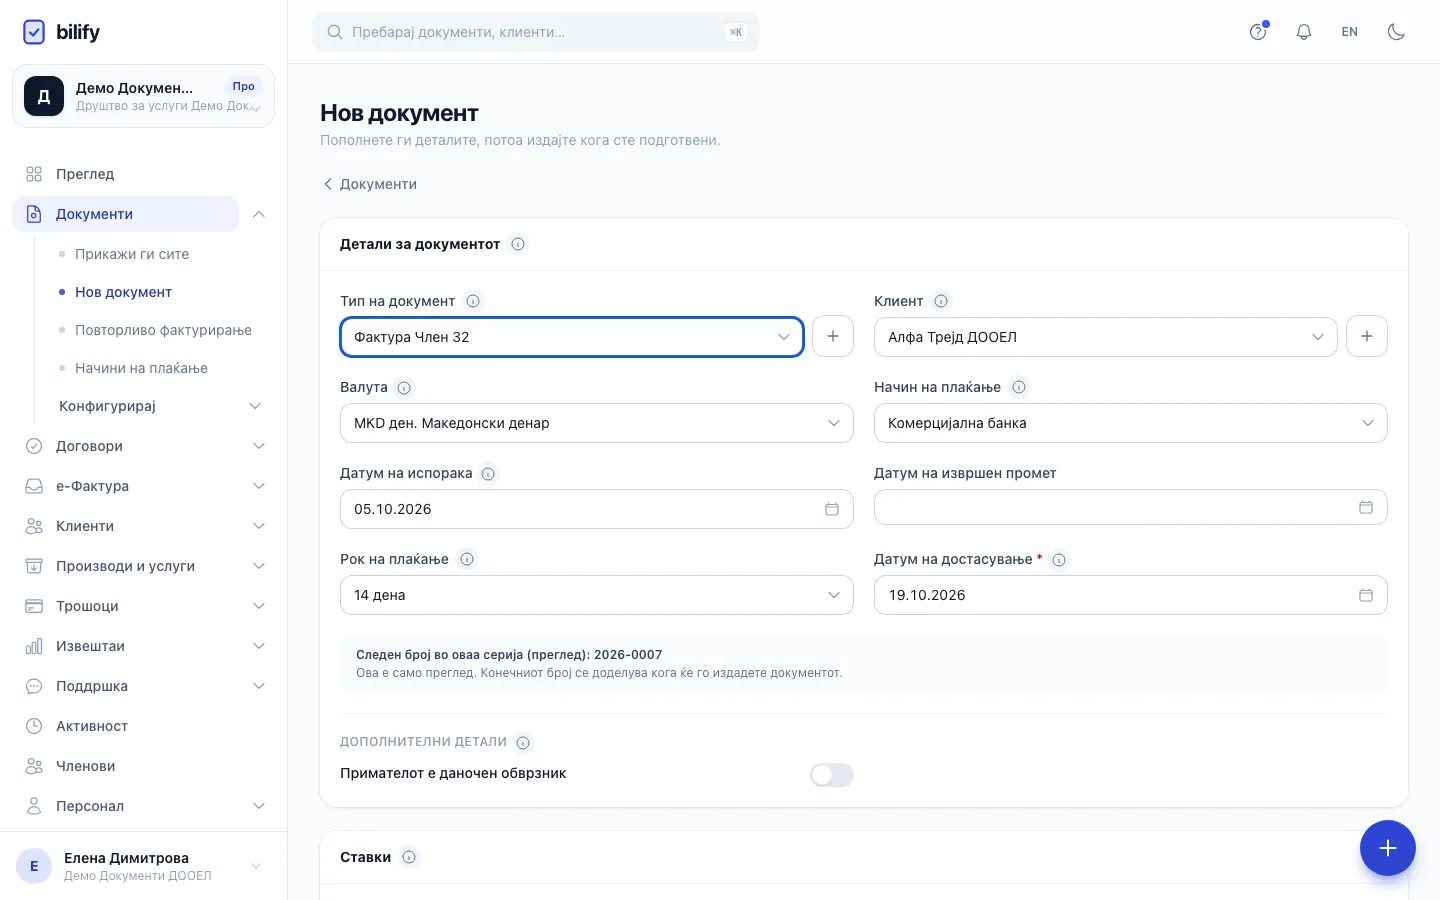
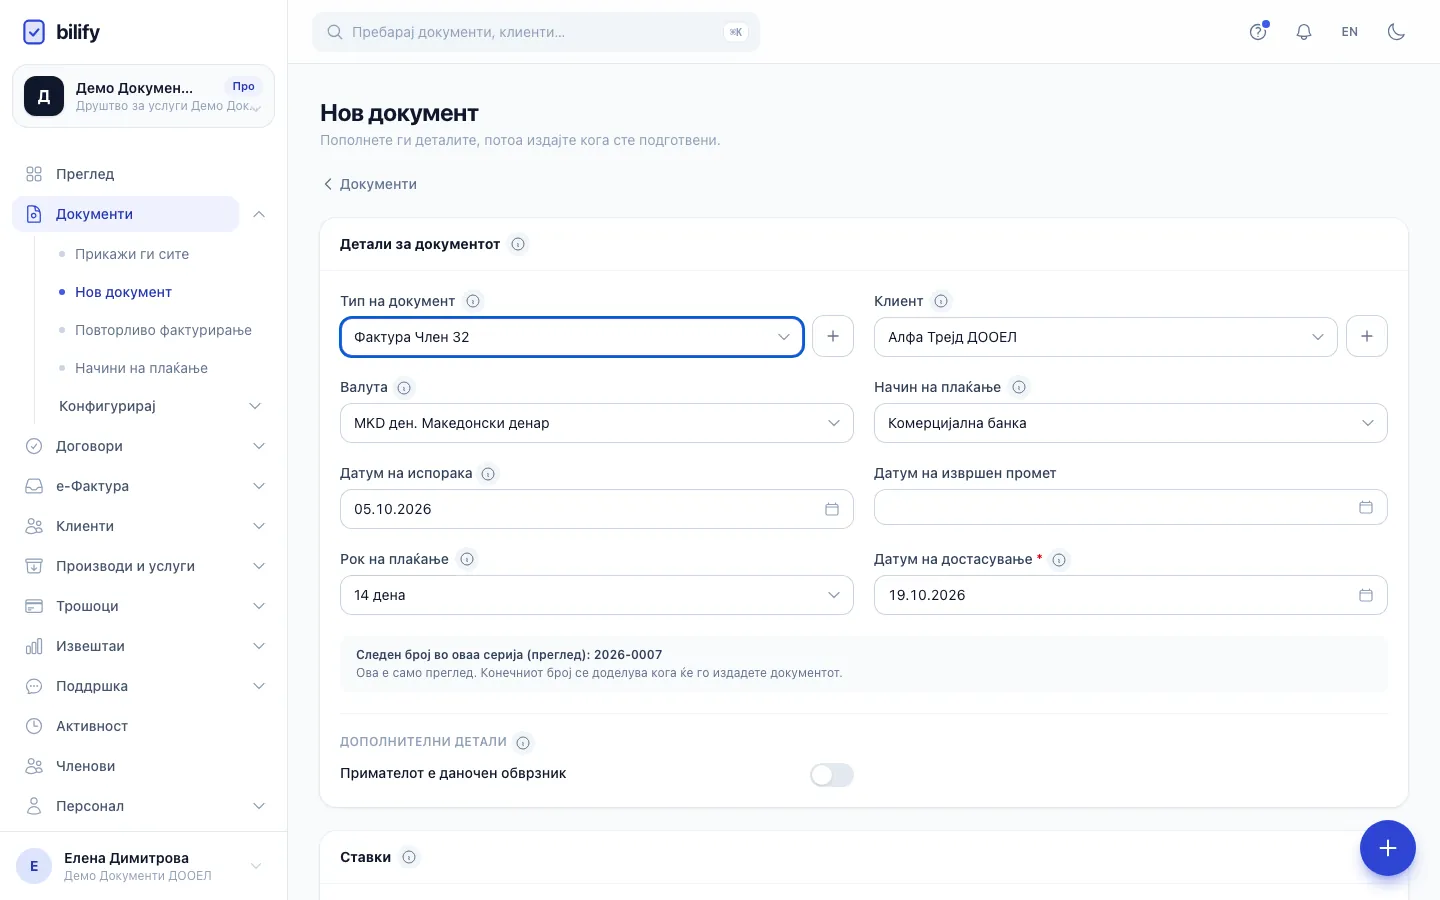
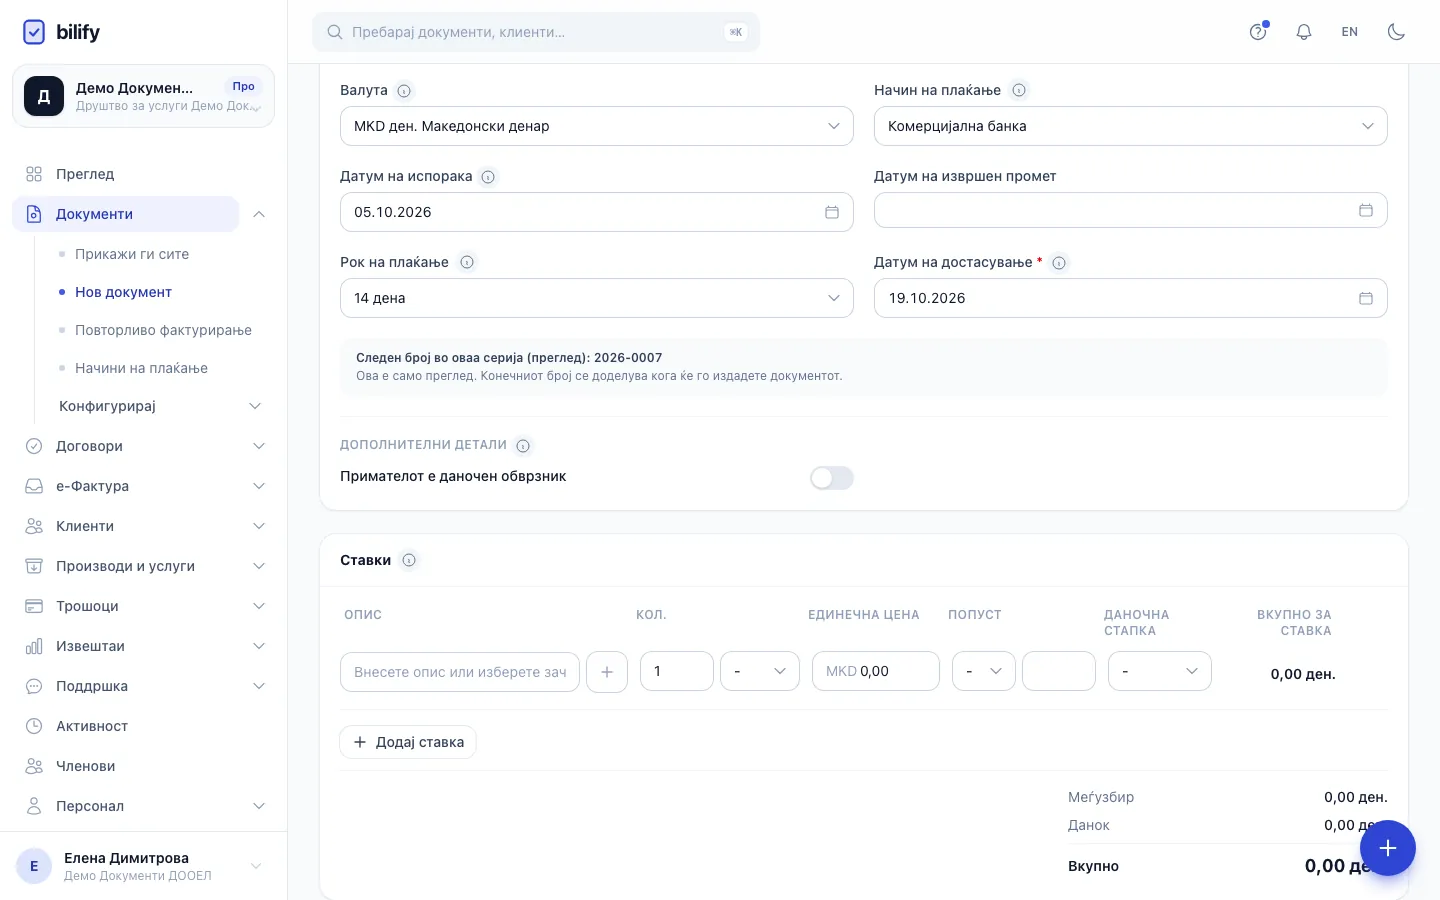
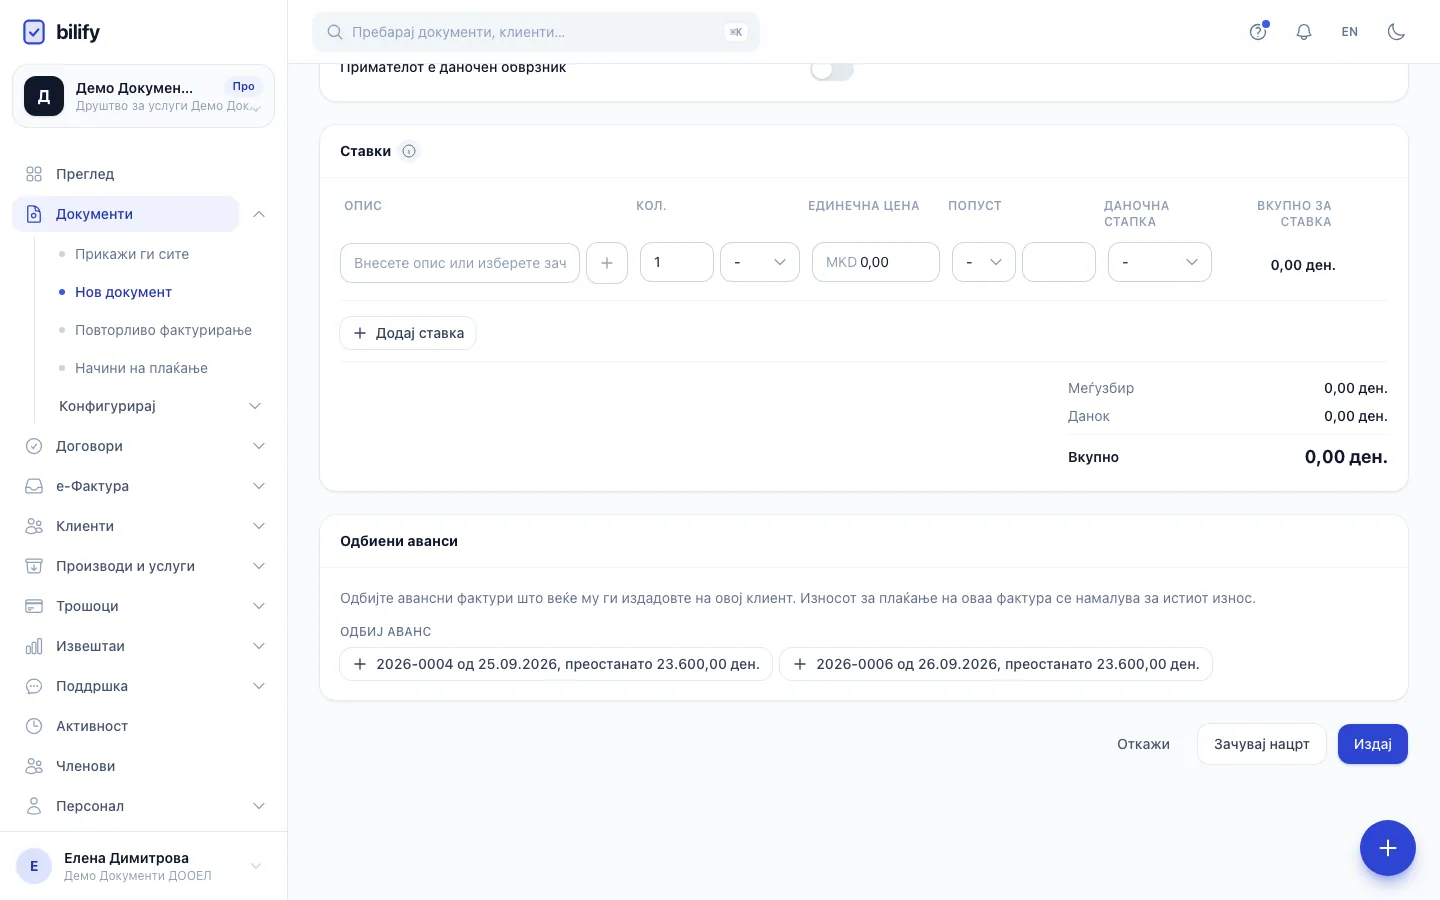
- Чекор 1: Изберете Фактура Член 32 како тип на документ.
- Чекор 2: Изберете клиент. Неговиот даночен и ДДВ број се замрзнуваат на фактурата при издавање.
- Чекор 3: Датумот на испорака е задолжителен кај овој тип. Однапред е денешниот датум.
- Чекор 4: Задолжителен е и датумот на достасување. Поставете го директно или преку рокот на плаќање.
- Чекор 5: Штом е избран типот, во Дополнителни детали се појавува Примателот е даночен обврзник. Штиклирајте го.
- Чекор 6: Изберете ја стапката што вообичаено би важела. ДДВ се прикажува, но не се наплаќа.
- Чекор 7: Данокот останува нула, а Пренесен данок (обратно наплаќање) го покажува износот што го презема примателот.
- Чекор 8: При издавање Bilify ја додава задолжителната правна забелешка за член 32 со пренесениот износ.
- Отворете Документи и кликнете Нов документ.
- Како Тип на документ изберете Фактура Член 32.
- Изберете Клиент. Проверете дали на клиентот се пополнети Даночен број (ЕДБ) и ДДВ број, бидејќи при издавање се замрзнуваат на фактурата.
- Поставете Датум на испорака. Кај овој тип е задолжителен (однапред е денешниот датум).
- Поставете Датум на достасување или Рок на плаќање. Датумот на достасување е задолжителен.
- Во Дополнителни детали штиклирајте Примателот е даночен обврзник.
- Додајте ги ставките како обично и изберете ја Даночна стапка што вообичаено би важела за секоја ставка, на пример 18%.
- Кликнете Издај.
Како се пресметуваат износите
ДДВ на секоја ставка се пресметува по избраната стапка, но само за прикажување:
- Данок е 0,00, а Вкупно е нето износот. Клиентот го плаќа нето износот.
- Под данокот, Пренесен данок (обратно наплаќање) го прикажува ДДВ што го презема примателот.
Пример со две ставки од по 10.000 MKD со 18%: Меѓузбир 20.000,00, Данок 0,00, Вкупно 20.000,00, Пренесен данок (обратно наплаќање) 3.600,00.
Правната забелешка
При издавање Bilify ја додава оваа забелешка на фактурата, со пополнет пренесен износ:
Согласно член 32-а од Законот за данокот на додадена вредност, даночниот долг во износ од [износ] го презема примателот на прометот.
Забелешката е задолжителна за овој тип. Не може да се отстрани ниту да се менува, а се појавува во Правни забелешки на документот, во прегледот за печатење и на клиентскиот портал. Англиската верзија се користи кога документот се гледа или печати со апликацијата на англиски, затоа печатете на македонски за вашата архива. Видете Печатење и преземање PDF.
Заклучено при издавање
Забелешката, пренесениот износ и даночните податоци на клиентот се замрзнуваат при издавање. Ако нешто е погрешно, откажете ја фактурата и издадете нова.
Добро е да знаете
- Овој тип не може да се креира со конвертирање понуда или про-фактура. Креирајте го како нов документ.
- При издавање ја намалува залихата, како Фактура, ако следите залиха.
- Тоа е фискален документ: бара серија за нумерирање и го задржува бројот ако се откаже.
Дали ви помогна оваа страница?
Поврзани статии
Сè уште имате проблем?
Пишете ни и ќе ви одговориме во рок од еден работен ден.